
Vertybinių popierių perleidimo lengvata nuo 2027 m. sausio 1 d. išplečiama: pagal PMĮ ji bus taikoma ir tada, kai perleidžiamos kito vieneto dalys, jei tenkinamos visos nustatytos sąlygos. Tai reiškia platesnes galimybes neapmokestinti perleidimo pelno.
Kokiomis sąlygomis taikoma vertybinių popierių perleidimo lengvata?
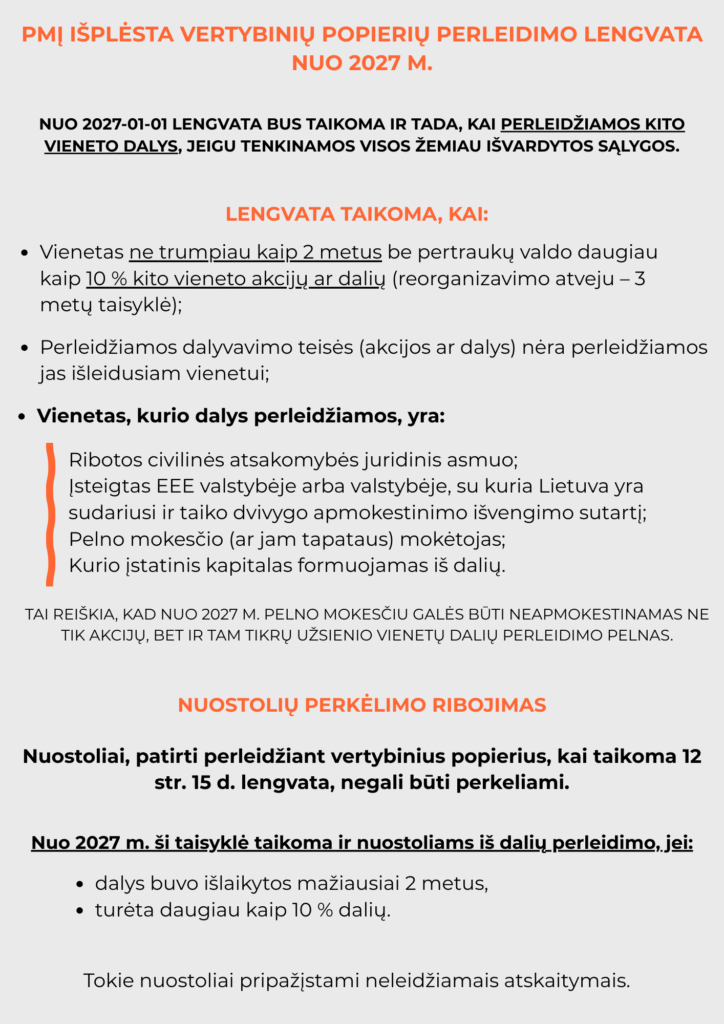
Vertybinių popierių perleidimo lengvata taikoma, kai vienetas ne trumpiau kaip 2 metus be pertraukų valdo daugiau kaip 10 % kito vieneto akcijų ar dalių.
- Valdymas ne trumpiau kaip 2 metus be pertraukų, daugiau kaip 10 % akcijų ar dalių (reorganizavimo atveju – 3 metų taisyklė);
- Dalys neperleidžiamos jas išleidusiam vienetui;
- Vienetas yra ribotos civilinės atsakomybės juridinis asmuo, įsteigtas EEE ar sutartinėje valstybėje, pelno mokesčio mokėtojas, kurio kapitalas formuojamas iš dalių.
Planuojant sandorius verta iš anksto įvertinti akcijų perleidimo mokestines pasekmes.
Kaip lengvata veikia užsienio vienetų dalis?
Nuo 2027 m. pelno mokesčiu galės būti neapmokestinamas ne tik akcijų, bet ir tam tikrų užsienio vienetų dalių perleidimo pelnas.
Tai išplečia lengvatos taikymą tarptautinėms grupėms ir investicijoms į užsienio vienetus, atitinkančius nustatytus kriterijus.
Planuojate perleisti akcijas ar dalis ir norite pasinaudoti lengvata?
Kokie taikomi nuostolių perkėlimo ribojimai?
Nuostoliai, patirti perleidžiant vertybinius popierius taikant lengvatą, negali būti perkeliami.
- Nuo 2027 m. taisyklė taikoma ir nuostoliams iš dalių perleidimo, jei dalys išlaikytos mažiausiai 2 metus ir turėta daugiau kaip 10 % dalių;
- Tokie nuostoliai pripažįstami neleidžiamais atskaitymais.
Ką įvertinti dėl VP perleidimo lengvatos
☐ Ar dalys valdytos ne trumpiau kaip 2 metus (ar 3 m. reorganizavimo atveju);
☐ Ar valdoma daugiau kaip 10 % akcijų ar dalių;
☐ Ar vienetas atitinka teisinės formos ir jurisdikcijos sąlygas;
☐ Ar įvertintas nuostolių perkėlimo ribojimas.
Norite tinkamai pasinaudoti vertybinių popierių perleidimo lengvata? Padėsime įvertinti sąlygas ir mokestines pasekmes.
Dažniausi klausimai (DUK)
Nuo kada išplečiama vertybinių popierių perleidimo lengvata?
Nuo 2027 m. sausio 1 d. lengvata taikoma ir perleidžiant kito vieneto dalis, jei tenkinamos visos nustatytos sąlygos.
Kiek laiko reikia valdyti akcijas ar dalis?
Ne trumpiau kaip 2 metus be pertraukų daugiau kaip 10 % akcijų ar dalių; reorganizavimo atveju taikoma 3 metų taisyklė.
Ar galima perkelti nuostolius iš perleidimo?
Ne. Nuostoliai, patirti taikant lengvatą, negali būti perkeliami ir pripažįstami neleidžiamais atskaitymais.
Informacija parengta remiantis Pelno mokesčio įstatymo pakeitimais, įsigaliojančiais nuo 2027 m. Konkretus taikymas priklauso nuo sandorio, todėl sprendimus verta derinti su buhalteriu. Atnaujinta: 2026 m. liepos mėn.
Susijusios paslaugos
Taip pat skaitykite
Akcijų termino skaičiavimas po reorganizavimo:
Nauji pelno mokesčio tarifai nuo 2026 m.:
Nauji pelno mokesčio tarifai nuo 2026-01-01
Neleidžiami atskaitymai ir pelno mokestis: