Pelno mokesčio tarifai keičiasi: VMI paskelbė atnaujintą Pelno mokesčio įstatymo 5 straipsnio komentarą, nustatantį tarifų taikymo tvarką nuo 2026-01-01. Vietoj 6 % ir 16 % bus taikomi 7 % ir 17 % tarifai.
Kokie nauji pelno mokesčio tarifai galioja nuo 2026 m.?
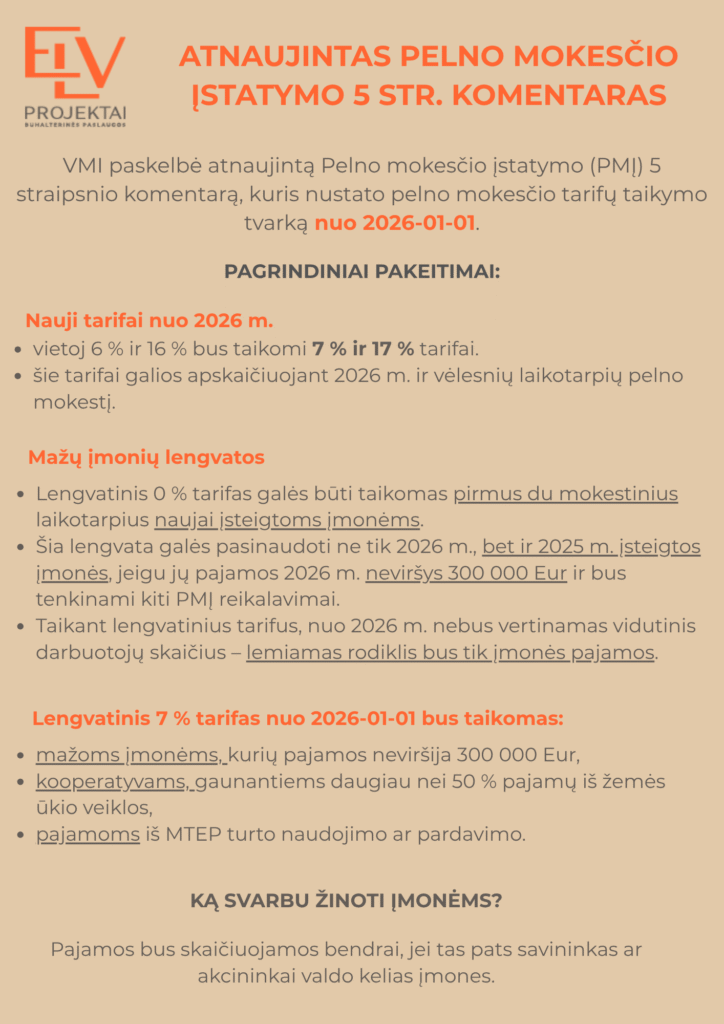
Nuo 2026 m. vietoj 6 % ir 16 % taikomi 7 % ir 17 % pelno mokesčio tarifai, apskaičiuojant 2026 m. ir vėlesnių laikotarpių pelną.
Tinkamą tarifą padeda pritaikyti profesionali buhalterinė apskaita, ypač kai svarbu teisingai priskirti įmonę mažų įmonių kategorijai.
Kokios lengvatos taikomos mažoms ir naujoms įmonėms?
Naujai įsteigtoms įmonėms taikomas 0 % tarifas pirmus du mokestinius laikotarpius, o mažoms įmonėms – 7 % tarifas.
- 0 % tarifas pirmus du mokestinius laikotarpius naujoms įmonėms (taip pat 2025 m. įsteigtoms, jei 2026 m. pajamos ≤ 300 000 €);
- 7 % tarifas mažoms įmonėms (pajamos ≤ 300 000 €), kooperatyvams (>50 % pajamų iš žemės ūkio) ir MTEP turto pajamoms;
- Nuo 2026 m. nebevertinamas vidutinis darbuotojų skaičius – lemia tik pajamos.
Norite sužinoti, koks tarifas taikomas jūsų įmonei?
Ką svarbu žinoti apie susijusių įmonių pajamas?
Taikant lengvatinius pelno mokesčio tarifus, pajamos skaičiuojamos bendrai, jei tas pats savininkas valdo kelias įmones.
Todėl svarbu įvertinti visą susijusių įmonių grupę, kad lengvata būtų pritaikyta teisingai ir nekiltų mokestinių rizikų.
Ką įvertinti dėl naujų tarifų
☐ Ar žinomas taikytinas tarifas (0 %, 7 % ar 17 %);
☐ Ar pajamos neviršija 300 000 € mažų įmonių lengvatai;
☐ Ar įvertintos susijusių įmonių pajamos;
☐ Ar atnaujintas pelno mokesčio skaičiavimas 2026 m.
Norite teisingai pritaikyti naujus pelno mokesčio tarifus ir lengvatas? Padėsime įvertinti jūsų situaciją.
Dažniausi klausimai (DUK)
Kokie pelno mokesčio tarifai galioja nuo 2026 m.?
Vietoj 6 % ir 16 % taikomi 7 % ir 17 % tarifai, apskaičiuojant 2026 m. ir vėlesnių laikotarpių pelno mokestį.
Kam taikomas 7 % tarifas?
Mažoms įmonėms (pajamos ≤ 300 000 €), kooperatyvams, gaunantiems >50 % pajamų iš žemės ūkio, ir pajamoms iš MTEP turto naudojimo ar pardavimo.
Ar vertinamas darbuotojų skaičius?
Ne. Nuo 2026 m. taikant lengvatinius tarifus nebevertinamas vidutinis darbuotojų skaičius – lemia tik įmonės pajamos.
Informacija parengta remiantis VMI atnaujintu PMĮ 5 straipsnio komentaru, galiojančiu nuo 2026-01-01. Konkretus taikymas priklauso nuo situacijos, todėl sprendimus verta derinti su buhalteriu. Atnaujinta: 2026 m. liepos mėn.
Susijusios paslaugos
Taip pat skaitykite
Palankios sąlygos steigti įmonę 2026 m.:
Investicinio turto lengvata pelnui mažinti:
Kokie mokesčių pokyčiai laukia 2026 m.: